|
Getting your Trinity Audio player ready...
|
Política – A partir de 2027, alimentos que integram a Cesta Básica Nacional terão alíquota zero do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS), dois tributos criados pela Reforma Tributária. A medida está prevista na Lei Complementar nº 214, de janeiro de 2025, e busca reduzir a tributação sobre produtos considerados essenciais para a alimentação da população.
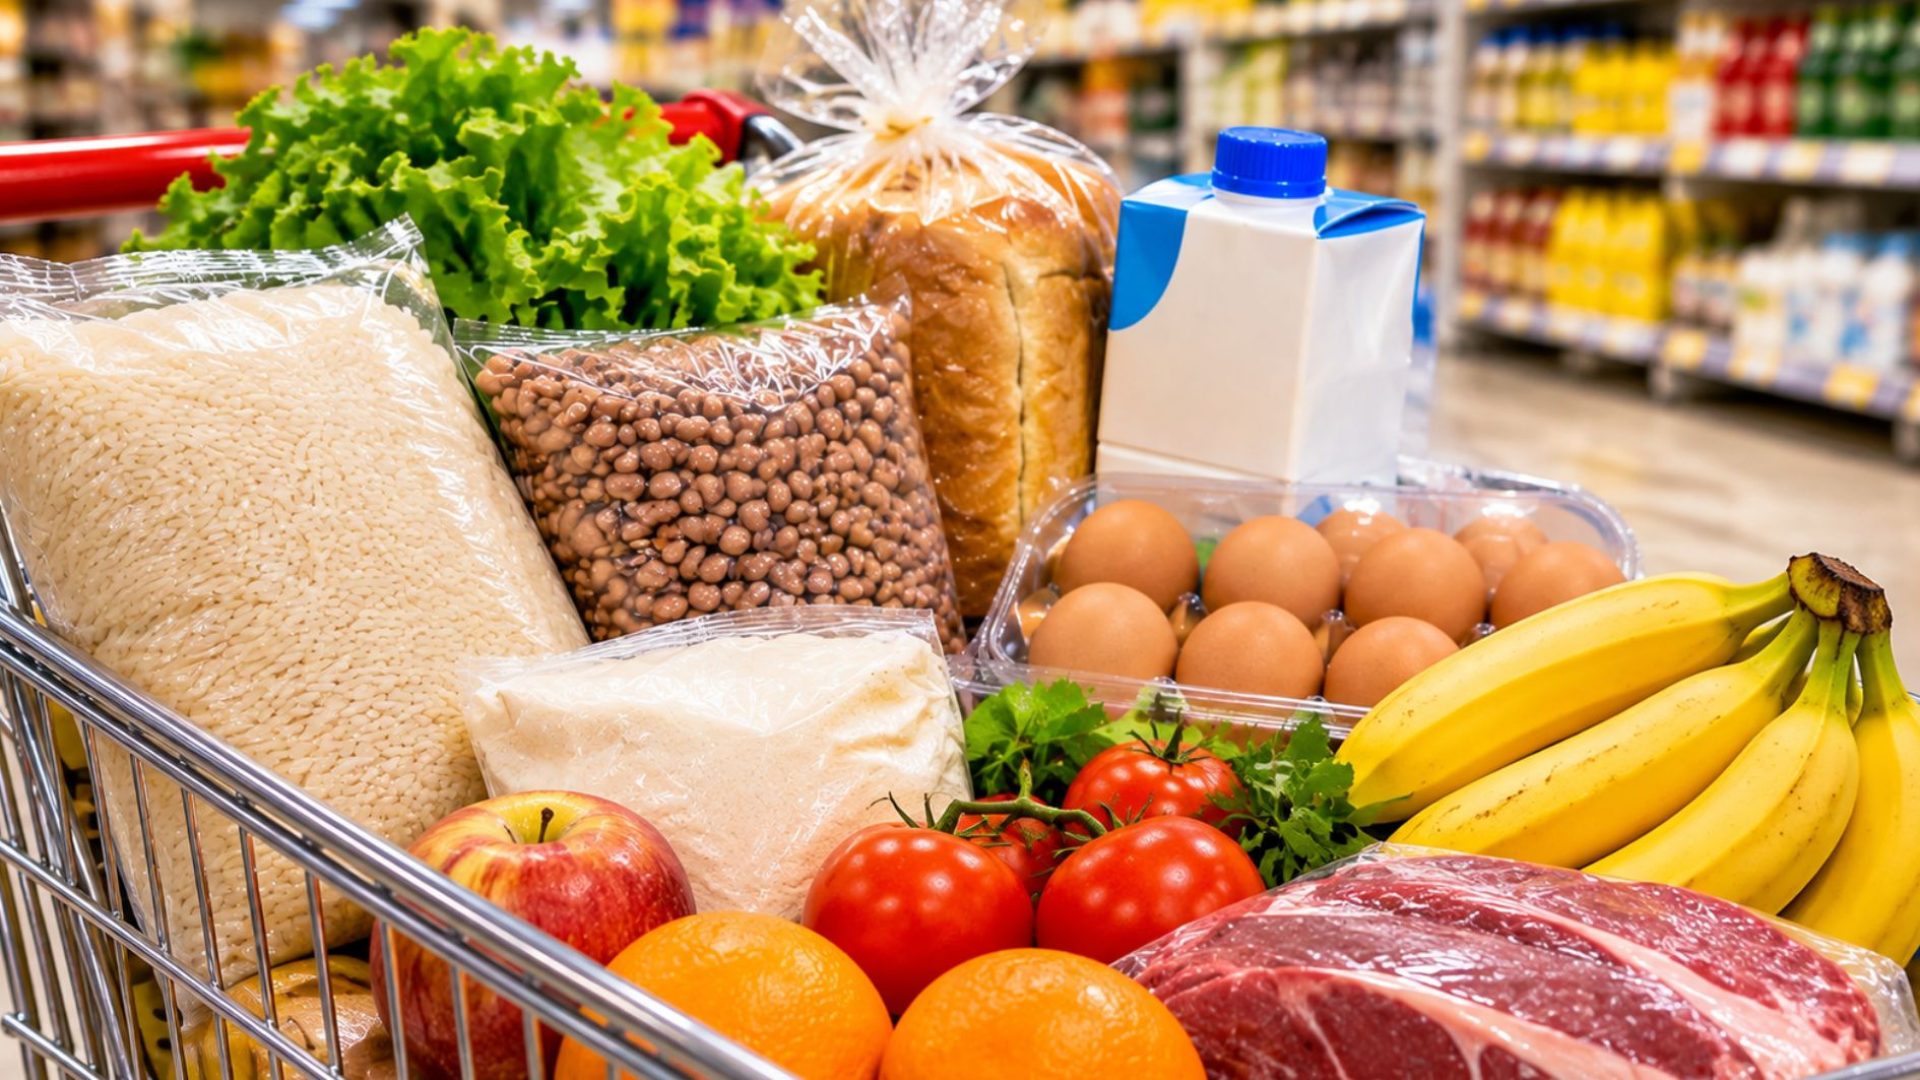
A lista inclui itens como arroz, feijão, leite, café, farinha de trigo, farinha de mandioca, açúcar, pão francês e diferentes tipos de carne. Frutas, legumes, verduras e ovos também estão contemplados pela legislação.
A redução foi estabelecida para os produtos relacionados nos anexos da lei, que especificam inclusive as classificações fiscais de cada item.
Quais alimentos terão alíquota zero?
Entre os produtos contemplados pela Cesta Básica Nacional estão:
- Arroz;
- Feijão;
- Leite e leite em pó;
- Fórmulas infantis;
- Manteiga e margarina;
- Café;
- Farinha de mandioca e tapioca;
- Farinha de milho e farinha de trigo;
- Açúcar;
- Pão francês;
- Aveia em grãos e farinha de aveia;
- Carnes bovina, suína, ovina, caprina e de aves;
- Alguns tipos de peixes;
- Queijos, como muçarela, minas, prato, coalho, ricota e parmesão;
- Sal;
- Frutas, verduras e legumes;
- Ovos.
A legislação também prevê alíquota zero para outros produtos específicos, incluindo itens destinados a pessoas com determinadas necessidades alimentares.
É importante observar que o enquadramento depende da classificação fiscal e das características de cada produto. Portanto, nem todas as versões ou apresentações de um alimento necessariamente recebem o mesmo tratamento tributário.
O que muda com a Reforma Tributária?
A Reforma Tributária prevê a substituição gradual de tributos sobre o consumo por um novo modelo. A CBS, de competência federal, substituirá o PIS e a Cofins a partir de 2027. Já o IBS, de competência estadual e municipal, terá implantação progressiva, com transição prevista até 2033.
A alíquota zero da cesta básica significa que os produtos enquadrados na lista não terão cobrança de IBS e CBS nas operações abrangidas pela regra. Isso não significa, porém, que todos os tributos atualmente existentes sobre esses alimentos serão eliminados de uma só vez.
A mudança pode reduzir o preço dos alimentos?
A redução dos tributos tem como objetivo diminuir a carga tributária sobre produtos essenciais e favorecer o acesso da população à alimentação. A medida também pode beneficiar famílias de baixa renda, que costumam comprometer uma parcela maior do orçamento com despesas alimentares.
No entanto, a aplicação da alíquota zero não garante, por si só, que todos os produtos terão redução imediata de preço nas prateleiras. Os valores finais também dependem de fatores como custos de produção, transporte, distribuição e condições de mercado.
A relação completa dos alimentos contemplados está nos anexos da Lei Complementar nº 214/2025, que regulamenta a criação do IBS e da CBS.